
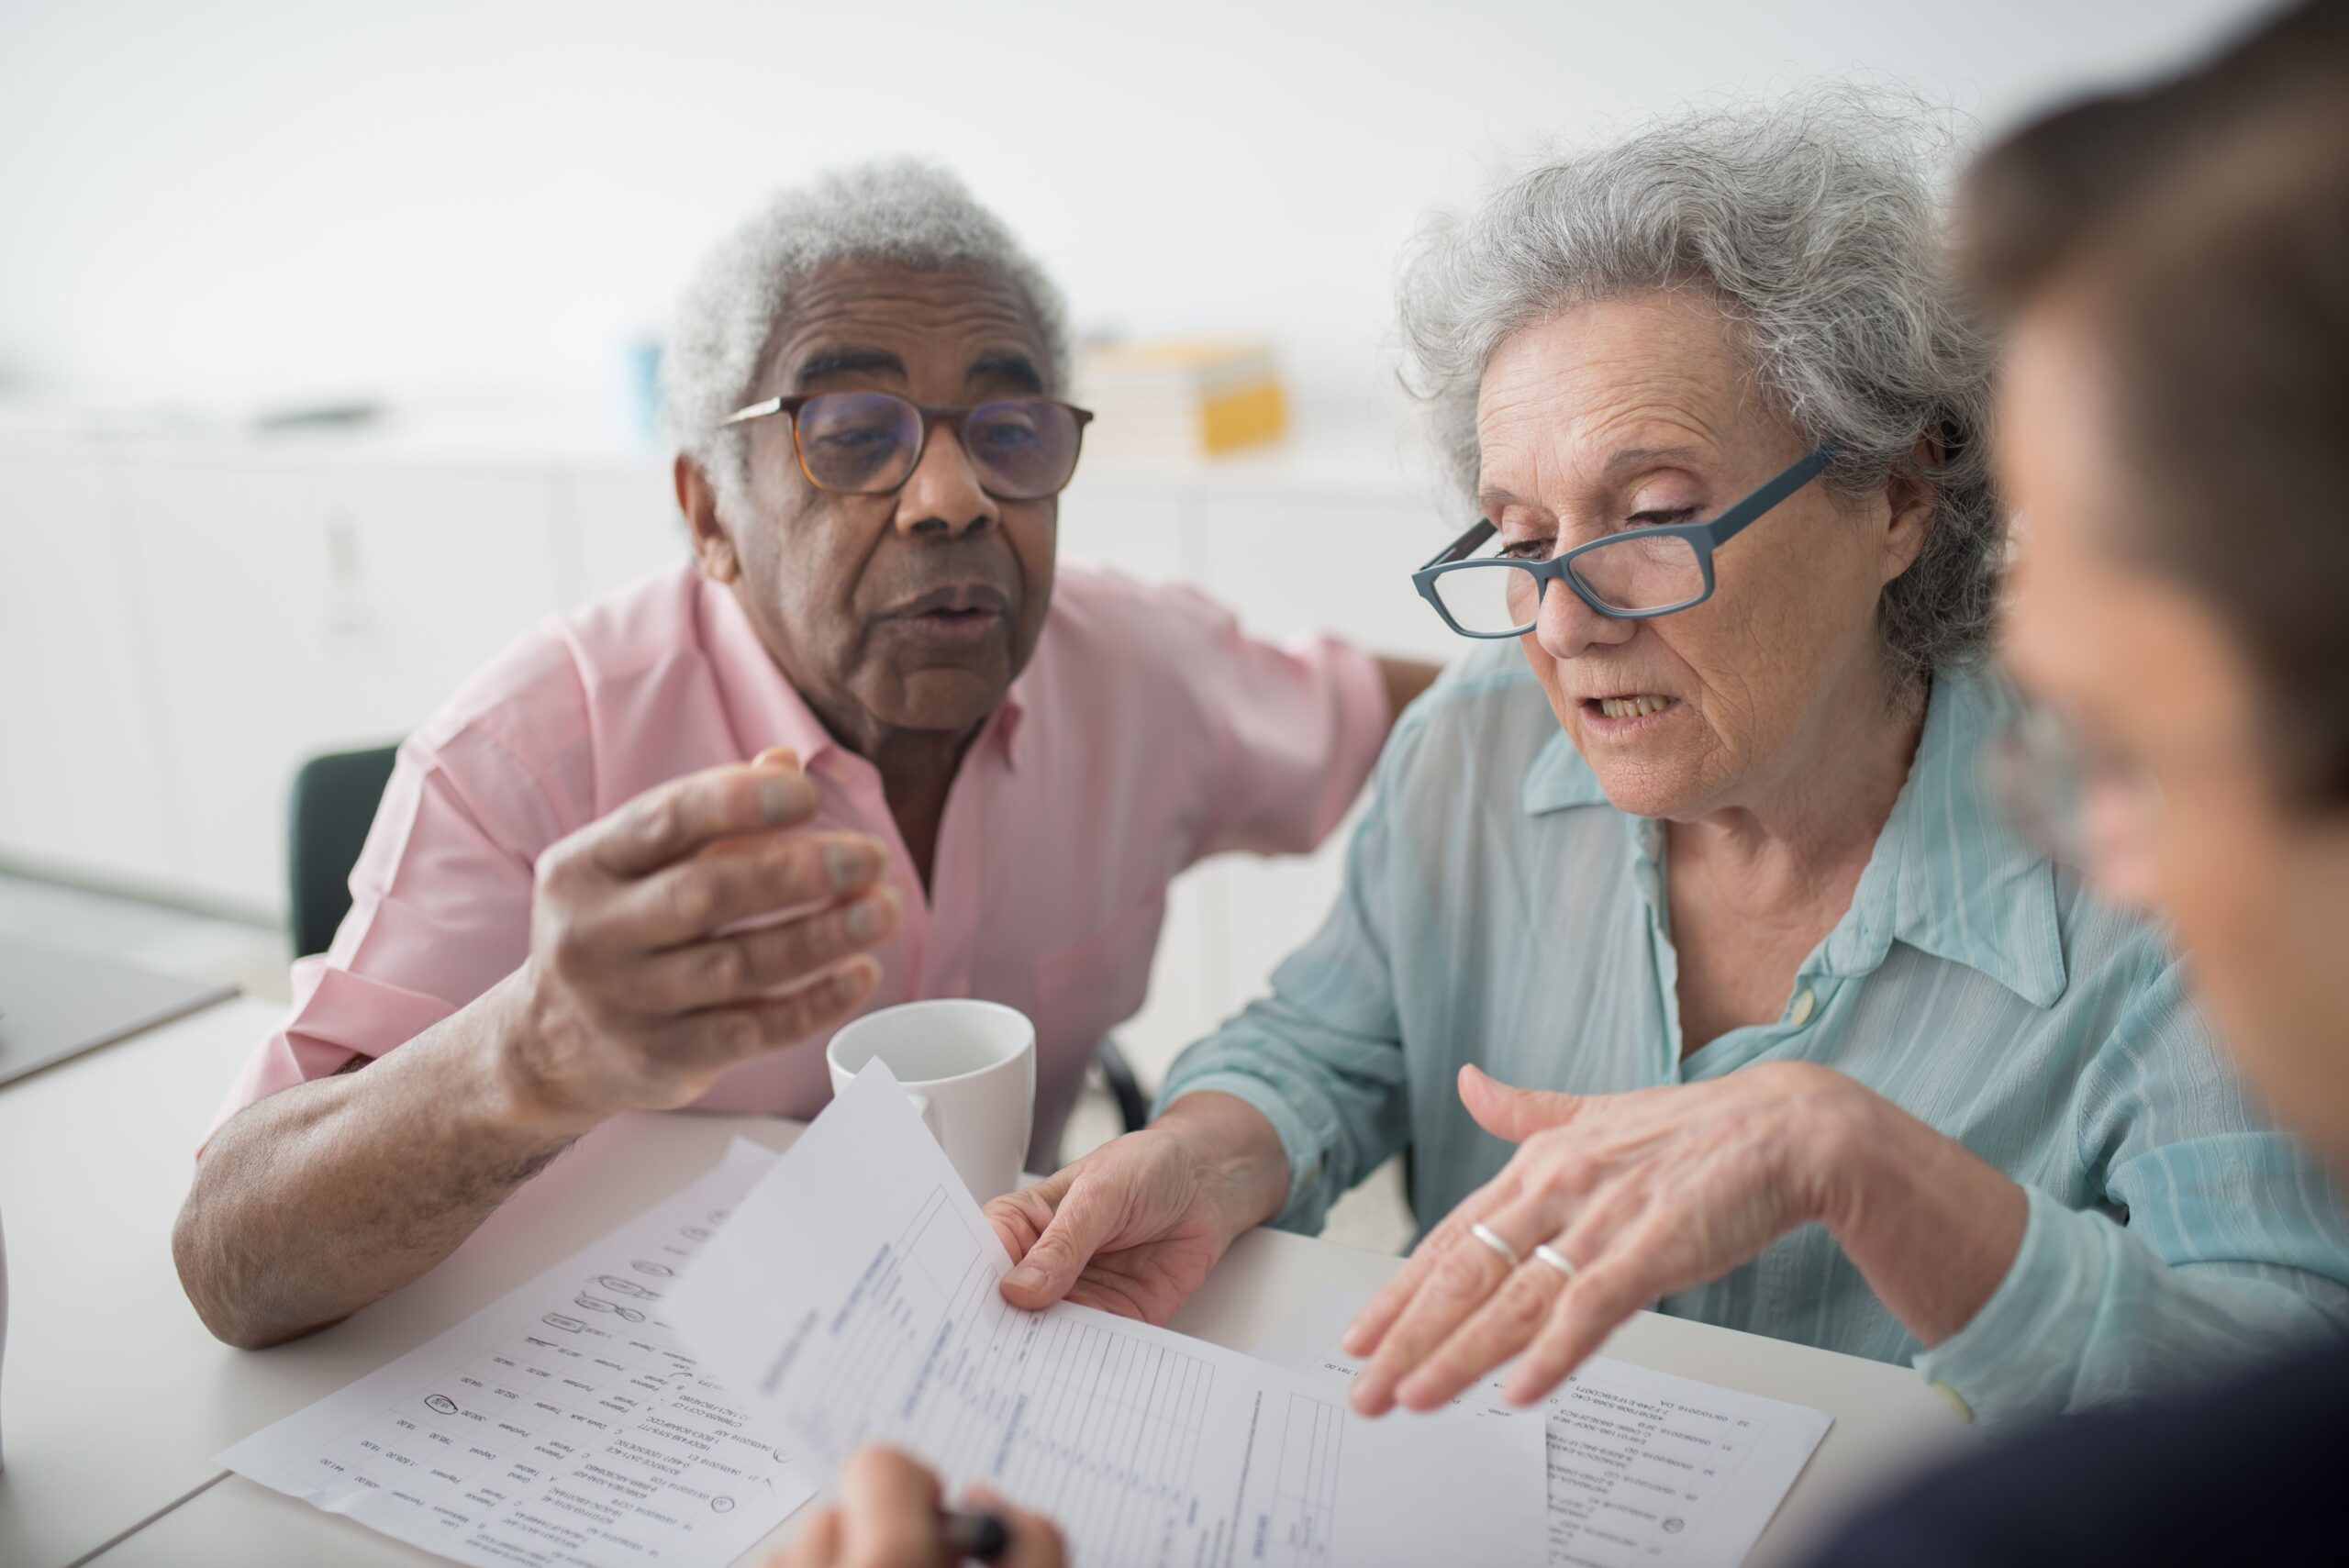
Si vous souscrivez vous-même une assurance maladie sur le marché individuel, préparez-vous à une nouvelle augmentation importante des tarifs. Les primes liées à l’Affordable Care Act (ACA) pour 2027 repartent à la hausse, marquant une deuxième année consécutive de fortes augmentations à deux chiffres pour des millions d’Américains qui recherchent une couverture via HealthCare.gov et les marchés d’assurance gérés par les États.
Les primes de référence pour l’argent moyen augmentent d’environ 13 % au niveau national pour 2027, après une flambée de 26 % en 2026, selon The Wall Street Journal. Voici ce qui pousse ces hausses, qui en sera le plus affecté et comment dénicher une couverture la plus abordable lors de l’inscription ouverte.
Pourquoi les primes d’assurance Affordable Care Act augmentent-elles encore en 2027 ?
Pour commencer, il faut comprendre ce qu’est le plan de référence. Il s’agit du deuxième plan argent le moins cher disponible dans chaque zone. Il importe car il détermine le niveau des crédits d’impôt fédéraux sur les primes.
Pour une personne de 40 ans, la prime mensuelle moyenne du plan de référence s’élève à 704 $ en 2027, contre 625 $ en 2026 et 497 $ en 2025, selon KFF. Autrement dit, le prix affiché a augmenté de plus de 40 % en deux ans.
Les tarifs varient aussi fortement d’un État à l’autre. Par exemple, le coût moyen du plan de référence 2027 est de 1 313 $ par mois dans le Vermont, alors qu’il est de 486 $ dans le New Hampshire, selon les données de KFF.
Il est important de noter que ces prix précèdent les subventions. Un grand nombre d’assurés qui bénéficient des crédits d’impôt sur les primes paieront bien moins, ces crédits augmentant avec le plan de référence.
Qu’est-ce qui fait monter le coût de l’assurance santé sous l’ACA ?
Plusieurs facteurs contribuent à l’augmentation des primes ACA en 2027. Comme dans la plupart des années, le principal moteur demeure l’augmentation du coût des soins. Les assureurs pointent la hausse des prix des séjours hospitaliers, des consultations et des médicaments sur ordonnance, selon KFF.
En fait, le coût underlying des soins médicaux et des médicaments est prévu d’augmenter d’environ 10 % en 2027, dépassant la moyenne de 8 % observée ces dernières années, selon KFF.
Plusieurs pressions s’accumulent :
- l’inflation générale de l’économie ;
- des pénuries dans les métiers de la santé qui poussent les salaires à la hausse ;
- des traitements coûteux pour le cancer, les maladies auto-immunes et d’autres conditions ;
- la croissance de l’utilisation des médicaments GLP-1 tels qu’Ozempic et Wegovy ;
- la consolidation des hôpitaux et des réseaux de prestataires qui affaiblit la concurrence sur les prix.
Les agents d’assurance observent les mêmes dynamiques. « Les assureurs intègrent dans leurs tarifs les coûts médicaux et pharmaceutiques plus élevés des deux dernières années, et nombre d’entre eux ajustent aussi en raison du basculement du profil de risques du marché pendant la pandémie, lorsque des personnes en meilleure santé entraient et sortaient du marché », a déclaré Ryan Kennelly, conseiller principal en avantages chez Smart Insurance Agents, une agence indépendante sans liens exclusifs avec un assureur, à Pagesafrik.info Health.
Comment l’expiration des subventions ACA améliorées a-t-elle affecté les primes d’assurance santé ?
Entre 2021 et 2025, les crédits d’impôt renforcés sur les primes rendaient l’assurance de marché beaucoup plus accessible. Ils réduisaient ce que paieraient la plupart des assurés et retiraient la limite de revenus pour l’éligibilité. Or, le Congrès ne les a pas étendus et ils ont expiré fin 2025.
Depuis lors, nombre d’assurés paient une part plus conséquente de leur poche. Par exemple, une personne de 40 ans à Indianapolis gagnant 65 000 $ par an déboursait 316 $ mensuels pour un plan argent de référence en 2025, mais paierait environ 546 $ en 2027 si les tarifs proposés par les assureurs se maintenaient, selon KFF.
Pour être clair, les crédits d’impôt initiaux sur les primes ACA restent disponibles pour les personnes admissibles dont le revenu se situe entre 100 % et 400 % du seuil fédéral de pauvreté. Seul l’élargissement de l’éligibilité et l’aide financière supplémentaire ont pris fin.
Pour les familles à revenu plus modeste, la différence peut être lourde. « Par exemple, une famille avec un revenu de 40 000 $ par an payait de 0 à 50 $ par mois grâce au crédit renforcé ; désormais que ces crédits ont expiré, cette famille pourrait devoir payer plus de 200 $ par mois », indiquait Linda Goler Blount, MPH, présidente et directrice générale de Community Catalyst, à Pagesafrik.info Health.
Pourquoi moins de personnes s’inscrivent-ils aux plans d’assurance maladie de l’ACA ?
En raison de coûts hors poche plus élevés, certains individus ont quitté le marché. Le nombre d’options de plans sur les marchés a diminué de 1,2 million pendant la période d’inscription 2026, et en février, 2,6 millions de personnes de moins étaient inscrites et payaient leurs primes par rapport à l’année précédente, selon KFF.
Malheureusement, les personnes les plus susceptibles de renoncer à leur couverture tendent à être plus jeunes et en meilleure santé. Leur départ laisse un pool résiduel plus malade et plus coûteux à assurer en moyenne. Résultat : les assureurs augmentent davantage les primes, ce qui peut pousser encore plus de personnes à quitter. Ce cycle explique en partie pourquoi les primes ACA repartent à la hausse en 2027.
Les assureurs estiment que ce glissement est réel. Selon KFF, environ quatre points de leur hausse demandée pour 2027 est attribuable à ce pool de risques plus malade.
Quels Américains seront les plus touchés par les augmentations de primes ACA en 2027 ?
En particulier, les plus durement frappés sont les personnes qui gagnent juste assez pour ne pas bénéficier d’aide. Avec la disparition des subventions renforcées, le plafond de 400 % du FPL est revenu à son niveau d’origine.
Pour l’éventualité 2027, ce plafond correspond à 63 840 $ pour une personne seule et 132 000 $ pour une famille de quatre, selon les directives fédérales de pauvreté de 2026. Au-delà de ces seuils, chacun doit assumer le coût plein de ses plans.
Les ménages à revenu intermédiaire résidant dans des États au coût de la vie élevé, ainsi que les personnes âgées confrontées à des primes plus élevées en fonction de l’âge, pourraient être les plus surpris. De même, les hausses pourraient viser ceux qui ne bénéficient pas d’une couverture par l’employeur, notamment :
- travailleurs indépendants et freelances,
- professionnels temporaires et contractuels,
- propriétaires et employés de petites entreprises,
- retraités précoces ne remplissant pas les conditions de Medicare.
Les enjeux sont aussi importants pour les familles noires. Selon KFF, les Noirs présentent un risque d’absence d’assurance plus élevé que les Blancs, et la hausse des coûts pourrait amplifier cet écart.
Comment les compagnies d’assurance réagissent-elles face aux évolutions du marché ACA ?
Parallèlement, certains assureurs se retirent progressivement. À la fin du mois d’octobre, 11 assureurs avaient annoncé leur intention de quitter au moins un marché étatique pour 2027, selon KFF.
Le cas le plus marquant est celui de Cigna qui se retire complètement du marché ACA individuel en 2027. Cette décision concerne environ 369 000 assurés répartis dans 11 États, rapporte STAT. Le directeur des opérations, Brian Evanko, a affirmé que l’entreprise n’entrevoyait pas de possibilité de croissance significative dans ce secteur.
Les sorties d’assureurs peuvent provoquer de réels bouleversements. Lorsqu’un assureur quitte un marché, ses assurés doivent trouver un nouveau plan, ce qui peut impliquer de changer de médecin, de réseau de pharmacies ou de couverture médicamenteuse. En outre, une réduction du nombre d’assureurs peut diminuer la concurrence et réduire les choix disponibles.
Que se passe-t-il si les Américains ne peuvent plus se permettre l’assurance ACA ?
Lorsque la couverture devient inabordable, certains se retrouvent sans assurance. D’autres choisissent des plans à primes plus faibles mais avec des franchises bien plus élevées, ce qui peut les laisser sous-assurés.
Dans tous les cas, la santé peut pâtir. Les adultes sans assurance ont davantage tendance à renoncer à des soins nécessaires et à éviter les services préventifs, selon KFF. Ils s’exposent aussi à un risque accru de dettes médicales.
Cela peut compliquer :
- obtenir des dépistages et des visites régulières ;
- remplir ses ordonnances de manière constante ;
- gérer des maladies chroniques comme l’hypertension ou le diabète de type 2 ;
- traiter les problèmes pendant qu’ils restent gérables plutôt que d’attendre une urgence.
Les médecins expliquent que le coût peut même influencer les décisions d’urgence. « Un patient vient vers moi avec des douleurs thoraciques, et je dois lui expliquer l’importance d’aller aux urgences plutôt que de se contenter de son assurance et de son ticket de franchise », confiait Elissa B. Gartenberg, DO, médecin généraliste et fondatrice de Modern Family Medicine, à Scottsdale, en Arizona, à Pagesafrik.info Health.
Les personnes atteintes d’une maladie chronique font face au plus grand danger. « Les personnes les plus à risque sont celles qui dépendent d’un traitement quotidien pour rester stables — diabète, hypertension, asthme, maladie cardiaque. Elles ne peuvent pas se permettre une pause dans leur traitement », ajoutait Gartenberg.
Les enfants ne sont pas épargnés non plus. « Quand les familles ne peuvent pas payer les soins, elles retardent souvent les démarches jusqu’à ce que le problème devienne plus grave », expliquait Christy Rivers, DO, pédiatre certifiée et propriétaire de New Way Pediatrics, pratique de soins primaires directe à Corvallis, Oregon, à Pagesafrik.info Health.
Que peuvent faire les consommateurs pour trouver une assurance ACA abordable en 2027 ?
Même avec la hausse des primes ACA en 2027, il est encore possible de réaliser des économies en faisant ses recherches avec soin. L’étape la plus importante est simple : ne pas automatiser le renouvellement sans comparaison. Le coût de votre plan actuel, son réseau et sa liste de médicaments peuvent avoir changé, et il peut exister une offre plus avantageuse.
Lors de la comparaison des plans, ne vous limitez pas à la prime mensuelle. Considérez l’ensemble du coût :
- franchise, copaiements et coassurance ;
- le plafond des dépenses hors poche ;
- si vos médecins et hôpitaux figurent dans le réseau ;
- si vos ordonnances sont couvertes et à quel coût.
Vérifiez votre éligibilité à une aide financière
Ensuite, vérifiez si vous êtes admissible à une aide financière. Saisissez vos revenus prévus pour 2027 sur HealthCare.gov ou sur le marché de votre État pour estimer votre crédit d’impôt sur les primes. Certains États offrent aussi leurs propres subventions. Par exemple, le Nouveau-Mexique était le seul État à remplacer entièrement les crédits renforcés par un financement étatique, selon KFF.
Examinez les réductions de coût de partage
En plus des crédits d’impôt sur les primes, certains inscrits peuvent diminuer leurs franchises et leurs copaiements. Si vos revenus se situent jusqu’à 250 % du FPL, vous pourriez être éligible à des réductions de coût de partage, mais uniquement si vous choisissez un plan argent, selon HealthCare.gov.
Ainsi, pour de nombreux acheteurs à revenu modeste, un plan argent peut représenter une meilleure valeur qu’un plan bronze moins cher, car le bronze peut comporter une franchise élevée qui augmente le coût réel lorsque vous avez besoin de soins.
Pesez vos besoins en matière de santé
Pensez également à votre usage des soins. Si vous prenez des médicaments régulièrement ou que vous consultez des spécialistes, un plan dont la prime est plus élevée mais qui offre des coûts à la charge moins élevés peut vous faire faire des économies sur l’année. En revanche, si vous consultez rarement, un plan à prime plus faible peut être plus judicieux, pourvu que vous puissiez payer la franchise en cas d’urgence.
Votre liste de contrôle pour l’ouverture de l’inscription 2027
- Connaissez votre date limite : l’inscription ouverte a débuté le 1er novembre. Sur HealthCare.gov, choisissez un plan d’ici le 15 décembre pour une couverture à partir du 1er janvier. Vérifiez la date limite finale sur HealthCare.gov.
- Estimez vos revenus avec précision : de petites variations près du seuil de 400 % peuvent modifier votre crédit d’impôt.
- Comparez les niveaux de couverture : dans certaines zones, un plan Gold peut coûter moins cher que le plan Silver de référence, comparez donc les deux.
- Bénéficiez d’une aide gratuite : des navigators certifiés peuvent vous guider sans frais. Trouvez-en un via l’outil d’aide locale de HealthCare.gov.
- Vérifiez votre éligibilité au Medicaid : si vos revenus ont baissé, vous pourriez être éligible.
Trouvez des soins à faible coût si vous restez sans couverture
Si l’accès à une assurance est hors de portée, vous avez encore des options. « Les centres communautaires de santé pratiquent une tarification progressive : ceux qui gagnent moins paient moins. Ils peuvent aussi proposer des médicaments à coût réduit », confie Aleksey Aronov, AGPCNP-BC, infirmier praticien clinique, à Pagesafrik.info Health.
Vérifiez aussi les possibilités de couverture distinctes pour vos enfants. « Beaucoup de familles ignorent que leurs enfants peuvent être éligibles à une assurance publique même si les parents ne le sont pas », explique Rivers.
Conclusion
Les primes ACA pour 2027 montent en moyenne de 13 % pour les plans de référence, après une hausse de 26 % enregistrée en 2026, à mesure que les coûts des soins progressent et que les subventions renforcées disparaissent. Ceux qui gagnent juste au-dessus du seuil des 400 % de pauvreté font face aux coûts les plus élevés. En faisant des recherches attentives, en vérifiant les crédits et en comparant les coûts totaux, il est encore possible de trouver une couverture abordable.
Questions fréquemment posées
Mon Assurance ACA va-t-elle automatiquement augmenter de 13 % en 2027 ?
Pas nécessairement, car 13 % représente une moyenne nationale pour les plans de référence ; votre coût réel dépend de votre État, du plan, de votre âge, de vos revenus et de votre crédit d’impôt, selon KFF.
Les crédits d’impôt sur les primes ACA existent-ils encore en 2027 ?
Oui, les crédits d’impôt initiaux restent accessibles aux personnes éligibles dont le revenu se situe entre 100 % et 400 % du seuil fédéral de pauvreté, bien que les crédits renforcés aient expiré fin 2025, selon KFF.
Notes et sources
HealthCare.gov. Dates et échéances pour l’assurance maladie 2027. Centers for Medicare & Medicaid Services. Consulté le 9 novembre 2026. https://www.healthcare.gov/quick-guide/dates-and-deadlines/
HealthCare.gov. Réduisez vos coûts hors poche. Centers for Medicare & Medicaid Services. Consulté le 9 novembre 2026. https://www.healthcare.gov/lower-costs/save-on-out-of-pocket-costs/
HealthCare.gov. Trouvez de l’aide locale. Centers for Medicare & Medicaid Services. Consulté le 9 novembre 2026. https://localhelp.healthcare.gov/
KFF. Dans les premiers dépôts de tarifs, les assureurs du marché ACA proposent majoritairement des augmentations à deux chiffres pour 2027, après une hausse notable cette année. KFF.Publié juillet 2026. https://www.kff.org/affordable-care-act/press-release/in-preliminary-rate-filings-aca-marketplace-insurers-largely-propose-double-digit-premium-increase-for-2027-following-a-steep-climb-this-year/
KFF. Couverture maladie par race et par ethnicité. KFF. Consulté le 9 novembre 2026. https://www.kff.org/racial-equity-and-health-policy/issue-brief/health-coverage-by-race-and-ethnicity/
KFF. Affordable Care Act. KFF. Consulté le 9 novembre 2026. https://www.kff.org/topic/affordable-care-act/
KFF. Points clés sur la population non assurée. KFF. Consulté le 9 novembre 2026. https://www.kff.org/uninsured/issue-brief/key-facts-about-the-uninsured-population/
KFF. Prime moyenne du benchmark du marché. KFF State Health Facts. Consulté le 9 novembre 2026. https://www.kff.org/affordable-care-act/state-indicator/marketplace-average-benchmark-premiums/
McGough M, Ortaliza J, Ferguson A, Telesford I, Rakshit S, Cotter L, Cox C. Combien et pourquoi les primes du marché ACA augmentent-elles en 2027. KFF. Publié le 3 août 2026. https://www.kff.org/affordable-care-act/how-much-and-why-aca-marketplace-premiums-are-going-up-in-2027/
Office of the Assistant Secretary for Planning and Evaluation. Guidelines de pauvreté. U.S. Department of Health and Human Services. Consulté le 9 novembre 2026. https://aspe.hhs.gov/topics/poverty-economic-mobility/poverty-guidelines
STAT. Cigna se retire du marché ACA en 2027, 369 000 personnes touchées. STAT. Publié le 30 avril 2026. https://www.statnews.com/2026/04/30/cigna-exits-aca-market-2027-369-thousand-people-affected/
The Wall Street Journal. Les tarifs ACA vont encore fortement augmenter. The Wall Street Journal. Publié en novembre 2026. https://www.wsj.com/health/healthcare/affordable-care-act-rates-to-rise-steeplyagain-986da40c
WJLA. Les primes ACA augmentent pour la deuxième année consécutive à cause de la perte de subventions. WJLA. Publié en novembre 2026. https://wjla.com/news/nation-world/aca-premiums-jump-for-second-straight-year-as-subsidy-loss-squeezes-shoppers


Actualités
Les primes de l’ACA augmentent à nouveau en 2027 : pourquoi et comment économiser.