
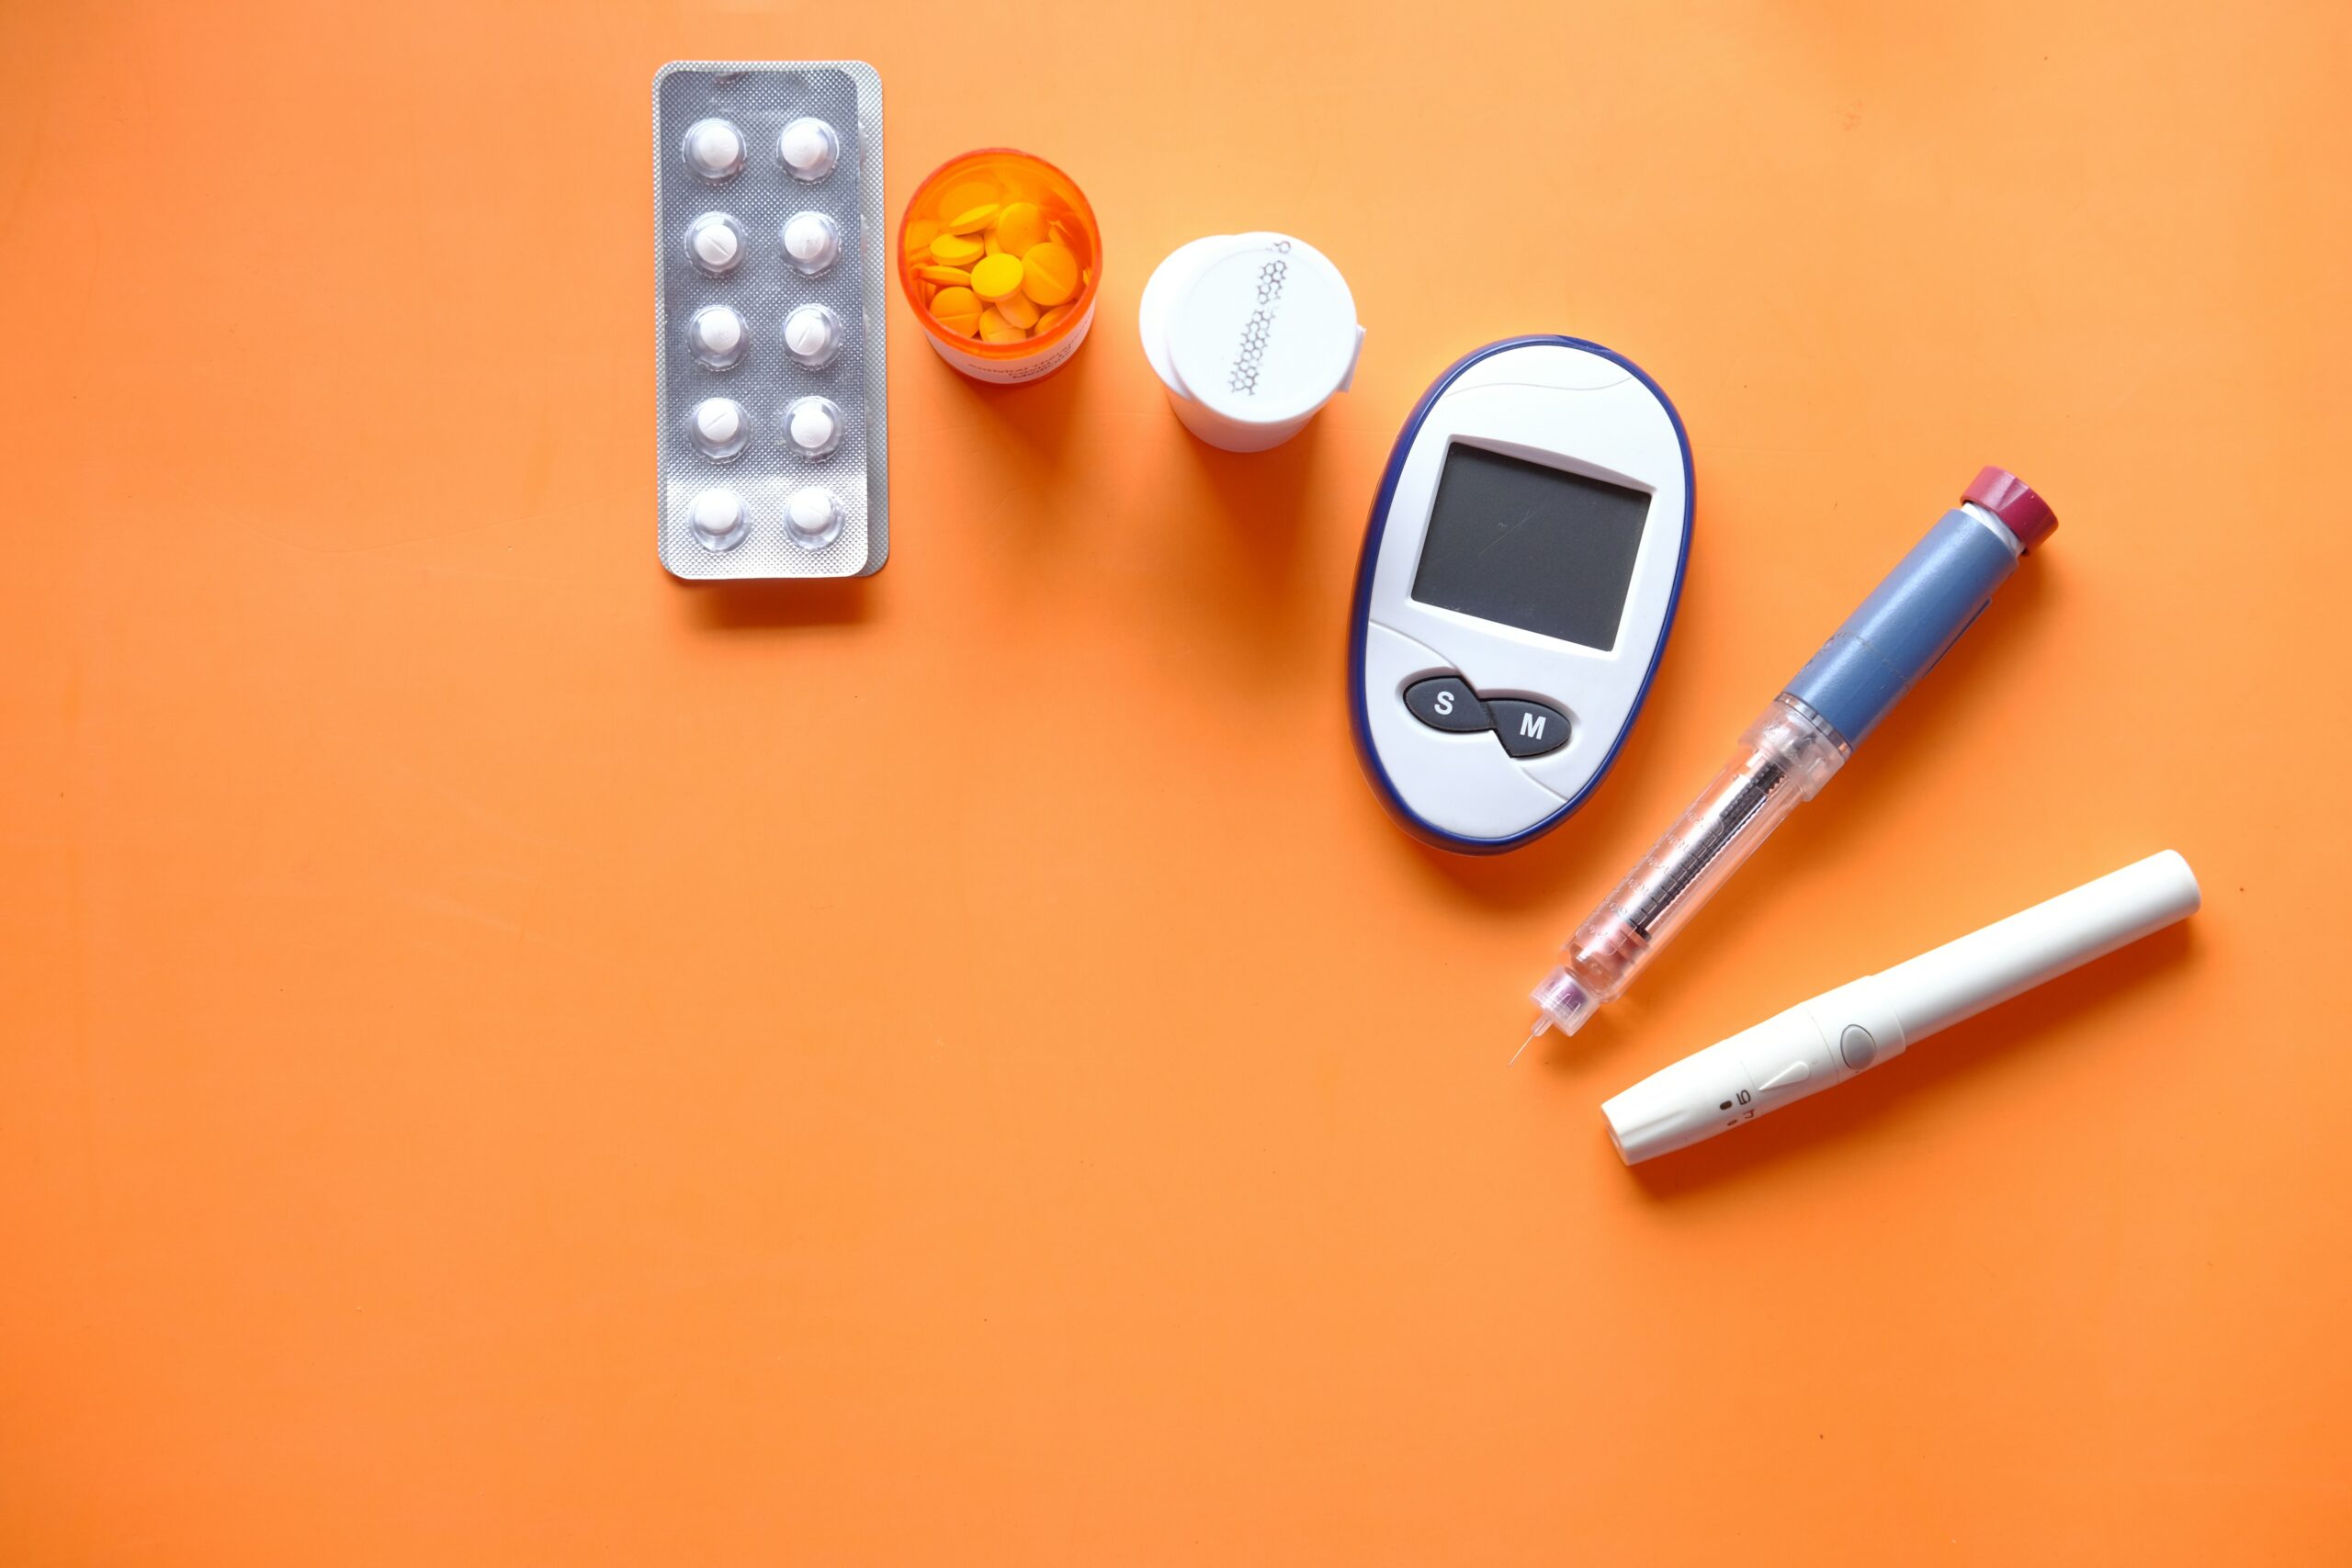
Le Dakota du Nord illustre, à travers un effort bipartite, une approche pratique pour évaluer comment les plafonds de dépenses liées aux prescriptions fonctionnent au niveau des États — et où ils présentent encore des lacunes. Promulguée en mars 2025 dans le cadre du House Bill 1114, la loi fixe à 25 dollars les dépenses hors couverture pour une boîte d’insuline couverte sur 30 jours, tout en prévoyant un remboursement distinct de 25 dollars pour les fournitures associées à l’administration, telles que les seringues et les aiguilles pour stylos.
Cette mesure reflète la frustration grandissante du public face à un système de soins qui facture des centaines de dollars par mois pour une hormone indispensable à la survie, démontrant que la hausse des coûts des traitements peut réunir des camps politiques opposés. Toutefois, les protections de l’État ne s’appliquent pas à tous les diabétiques, car l’éligibilité dépend du type de couverture santé détenue — et l’insuline ne représente qu’un élément du coût global de la gestion de la maladie.
Quoi savoir sur le nouveau plafond de co-paiement de l’insuline au Dakota du Nord
L’insuline est indispensable pour les personnes atteintes de diabète de type 1, dont le corps produit peu ou pas d’insuline, et demeure cruciale pour de nombreuses personnes vivant avec un diabète de type 2 lorsque l’organisme ne peut pas en fabriquer ou en utiliser suffisamment. Pendant des années, des prix affichés à des niveaux élevés ont contraint des familles à débourser des dizaines, voire des centaines, de dollars par an hors couverture.
La famille Kritzberger, dans l’État, a connu cette pression financière. Malgré une couverture, Nina, âgée de 17 ans et diabétique de type 1, dépense plus de 8 000 dollars annuels en médicaments, fournitures et consultations, selon des reportages de NPR et de KFF Health News. Des récits similaires ont conduit les législateurs du Dakota du Nord à étendre un dispositif pilote de 2023, initialement destiné aux agents publics de l’État, à des protections plus vastes pour les assurances commerciales.
Combien les personnes diabétiques peuvent-elles économiser grâce au plafonnement de l’insuline du Dakota du Nord ?
Pour les assurés dont les plans entrent dans le cadre du dispositif, limiter les copaiements mensuels à 25 dollars peut générer des économies immédiates. Une personne qui payait auparavant 100 dollars par mois peut réaliser jusqu’à 75 dollars d’économies par renouvellement, et celle qui dépensait 300 dollars par mois peut gagner jusqu’à 275 dollars — les montants exacts dépendent toutefois de l’ordonnance précise et de la structure de partage des coûts de chaque patient.
Cette protection est particulièrement utile pour les personnes couvertes par des régimes à franchise élevée, qui exigent souvent des dépenses hors poche importantes avant que l’assurance ne couvre les soins. Avec ce plafonnement, le cap des 25 dollars s’applique même avant que le patient n’atteigne sa franchise annuelle.
Cependant, plafonner l’insuline ne plafonne pas l’ensemble des dépenses associées au diabète. Le plafond ne couvre pas les autres médicaments, les visites médicales ou les technologies liées au diabète comme les pompes à insuline et les capteurs de glucose continu, qui entraînent souvent des frais hors poche séparés. Au niveau national, KFF Health News rapporte que les dépenses annuelles moyennes hors poche pour l’insuline chez les personnes privées ont chuté, passant de 470 dollars en 2018 à 220 dollars en 2025 — mais ces moyennes nationales dissimulent les coûts lourds rencontrés par les familles gérant des situations complexes.
Qui peut bénéficier du plafonnement à 25 dollars de l’insuline au Dakota du Nord ?
La loi du Dakota du Nord ne s’applique qu’aux régimes de santé soumis à l’autorité de réglementation de l’État, comprenant les plans individuels du marché et les plans d’employeurs entièrement assurés achetés par l’intermédiaire d’un assureur privé.
En revanche, de nombreuses grandes entreprises proposent des régimes auto-financés, c’est-à-dire que l’employeur prend en charge directement les frais médicaux des salariés plutôt que d’acheter une police d’assurance. Selon KFF, sous le cadre fédéral ERISA (Employee Retirement Income Security Act), ces régimes échappent aux mandats d’assurance étatique. Conséquence : deux voisins du Dakota du Nord peuvent voir des prix d’insuline très différents selon la manière dont leur employeur organise les prestations.
Par ailleurs, certains bénéficiaires — notamment les personnes âgées — bénéficient d’une protection fédérale distincte : Medicare Part D plafonne les dépenses mensuelles hors poche pour l’insuline à 35 dollars, plutôt que le plafond étatique de 25 dollars.
Pourquoi les républicains et les démocrates du Dakota du Nord se sont-ils unis pour plafonner les coûts de l’insuline ?
Le texte a réuni des parlementaires qui souvent s’opposent sur le rôle de l’État dans les questions de santé. Le sénateur républicain Sean Cleary a co-parrainé le projet avec le sénateur démocrate Tim Mathern, qui, malgré la majorité républicaine, a défendu les mesures visant à rendre l’insuline plus abordable depuis des années.
Cleary a signalé que des responsables des deux camps reconnaissaient que le marché de l’insuline échoue à soulager les patients qui continuent de payer des centaines de dollars chaque mois pour un médicament disponible depuis près d’un siècle.
Les assureurs et les associations professionnelles ont répliqué que plafonner les copaiements pourrait faire monter les primes pour les autres assurés. Megan Hruby, lobbyiste de Blue Cross Blue Shield of North Dakota, a averti que les mandats de couverture n’assurent pas automatiquement une assurance moins onéreuse dans l’ensemble.
Les partisans ont répliqué en citant les chiffres du dispositif antérieur de plafonnement pour les employés de l’État, qui a abaissé les coûts pour les patients sans provoquer de hausses importantes des primes. Carrie McLeod, législatrice républicaine et éducatrice en diabétologie, a déclaré que le système de santé avait trop migré vers le rendement financier et a ajouté : « Les compagnies d’assurance ont commencé par aider les personnes atteintes de besoins catastrophiques, mais les choses ont dérapé. » Le projet a finalement été adopté par les deux chambres avec des marges bipartisanes importantes.
Comment les prix élevés de l’insuline influencent-ils la vie des personnes diabétiques ?
L’insuline permet de transférer le glucose du sang vers les cellules pour produire de l’énergie. Sans quantité suffisante, le taux de sucre peut monter à des niveaux dangereux. Quand les patients retardent ou réduisent leurs renouvellements, ils s’exposent au risque de développer une acidocétose diabétique (ACD) — une complication grave et potentiellement létale résultant d’un déstockage rapide des graisses et d’un excès d’acides dans le sang.
Même lorsque l’insuline devient plus abordable, vivre avec un diabète de type 1 exige une préparation constante et des fournitures de secours. Nina Kritzberger a raconté à KFF Health News qu’elle emporte toujours des pièces de rechange au cas où sa pompe à insuline ou son capteur de glucose continu tomber en panne, en plus de glucose rapide pour traiter les baisses de glycémie. Bien que ces équipements supplémentaires soient gérables pour certaines familles, ils restent une contrainte budgétaire, même avec le plafonnement des copaiements qui diminue le coût de l’insuline.
Le plafonnement de l’insuline au Dakota du Nord pourrait-il entraîner une hausse des primes d’assurance ?
Le débat central porte sur l’éventualité d’une augmentation des primes. Les assureurs et les associations professionnelles soutiennent que lorsque les assureurs assument une part plus importante des coûts des traitements, les tarifs finissent par augmenter pour l’ensemble du groupe des assurés.
Les défenseurs des patients et certains législateurs citent l’exemple du régime de l’État comme preuve que l’insuline peut être plafonnée sans hausse marquée des primes. Toutefois, les actuaires notent que les effets à long terme dépendent du design du régime, des rabais négociés sur les médicaments et du niveau d’utilisation de l’avantage par les assurés.
En quoi le plafonnement de l’insuline du Dakota du Nord se distingue-t-il des protections pratiquées dans d’autres États ?
Le Dakota du Nord s’ajoute à une vague croissante d’initiatives au niveau des États pour rendre l’insuline plus accessible. Selon l’American Diabetes Association, 29 États et le District de Columbia ont mis en place des lois plafonnant les copaiements d’insuline pour les régimes commerciaux soumis à la réglementation étatique.
Le Colorado a instauré le premier plafond national en 2019, initialement fixé à 100 dollars pour une supply de 30 jours. Par la suite, d’autres États ont adopté des plafonds plus stricts, allant de 25 à 35 dollars. Les règles varient largement : certains plafonnent les coûts par ordonnance, d’autres plafonnent le coût total de la supply sur 30 jours, et seuls quelques-uns étendent la protection aux fournitures ou dispositifs liés au diabète.
Au niveau fédéral, l’Inflation Reduction Act de 2022 a établi un plafond mensuel de 35 dollars pour les bénéficiaires de Medicare, laissant les patients bénéficiant d’une assurance privée dépendants des lois étatiques tant que le Congrès n’intervient pas.
Que signifie le plafonnement du Dakota du Nord pour l’avenir des soins abordables du diabète ?
L’expérience du Dakota du Nord montre que des témoignages personnels issus de familles touchées peuvent transformer l’abordabilité des médicaments sur ordonnance en une priorité bipartisane, même au sein de législatures conservatrices.
« Des responsables fédéraux examinent aussi des protections plus étendues. En 2026, une proposition bipartite appelée INSULIN Act a été présentée pour plafonner les coûts de l’insuline à 35 dollars par mois pour les personnes couvertes par une assurance privée ou par un employeur. Si elle est adoptée, elle élargirait la couverture à certaines personnes non comprises dans le plafond de Medicare », partage Anne Kamwila, analyste en politiques de santé, avec Pagesafrik.info Health.
Cette impulsion fédérale a pris de l’ampleur au Congrès: la version sénatoriale de l’INSULIN Act (S. 4189) a franchi le comité Santé, éducation, travail et pensions avec un soutien bipartisan en juillet 2026, suivie d’une mesure compagnon (H.R. 10227) déposée à la Chambre en septembre.
Conclusion
Le plafonnement à 25 dollars de l’insuline dans le Dakota du Nord fournit une protection financière significative à des assurés éligibles, notamment pour des personnes qui, autrement, auraient dû faire face à des coûts élevés avant d’atteindre leur franchise. Toutefois, il ne concerne pas toutes les formules d’assurance ni toutes les dépenses liées au diabète; il est donc recommandé de vérifier sa couverture pour déterminer si ce plafond vous concerne. En attendant une norme nationale et en attendant que les décideurs s’attaquent au coût élevé des capteurs de glucose, des pompes et des soins courants, le coût réel de la gestion du diabète continuera d’être, dans une large mesure, déterminé par le code postal et le type d’assurance.
Questions fréquemment posées
Quelle est la différence entre le diabète de type 1 et le diabète de type 2 en matière d’utilisation de l’insuline ?
Les personnes atteintes de diabète de type 1 nécessitent de l’insuline, car leur organisme produit peu ou pas d’insuline, alors que certains diabétiques de type 2 ont besoin d’insuline lorsque leur corps ne peut pas en produire ou l’utiliser correctement.
Quels sont les différents types d’insuline et comment fonctionnent-ils ?
L’insuline peut être rapide, à action courte, à action intermédiaire, à longue durée et ultralongue, et chaque forme se distingue par le moment où elle agit et la durée pendant laquelle elle abaisse le taux de sucre.
Quels sont les signes d’une hypoglycémie et comment la traiter ?
Des signes tels que tremblements, sueurs, sensation de faim, étourdissements ou confusion peuvent apparaître. Le CDC recommande la règle des 15: prendre 15 grammes de glucides à action rapide, attendre 15 minutes, puis vérifier à nouveau le taux de glucose.
Références
Levey N. Fed up with the healthcare industry, this red state capped insulin prices for patients. NPR. November 13, 2026. Accessed November 18, 2026. https://www.npr.org/2026/11/13/nx-s1-6032717/diabetes-insurance-insulin-price
Levey NN, Norman H. Fed Up With the Healthcare Industry, This Red State Capped Insulin Prices for Patients. KFF Health News. November 13, 2026. Accessed November 18, 2026. https://kffhealthnews.org/health-industry/insulin-copay-price-caps-diabetes-patients-high-costs-north-dakota-common-ground/
Pestaina K, Wallace R, Long M. The Regulation of Private Health Insurance. KFF. October 3, 2025. Accessed November 18, 2026. https://www.kff.org/patient-consumer-protections/health-policy-101-the-regulation-of-private-health-insurance/
Centers for Medicare & Medicaid Services. Insulin. Medicare.gov. Accessed November 18, 2026. https://www.medicare.gov/coverage/insulin5.American Diabetes Association. State Insulin Copay Caps | ADA. diabetes.org. Accessed November 18, 2026. https://diabetes.org/tools-resources/affordable-insulin/state-insulin-copay-caps
Sayed BA, Finegold K, Anders Olsen T, et al. Insulin Affordability and the Inflation Reduction Act: Medicare Beneficiary Savings by State and Demographics. ncbibooks. October 2, 2023. Accessed November 18, 2026. https://www.ncbi.nlm.nih.gov/books/NBK616488/

Actualités
Comment les États-Unis ont perdu l’élimination de la rougeole et ce que cela change pour les familles